12.923 resultados
ref. DLIT4208Berlin Paetel 1912. Gr.-8°. LXI 352; LVII 216; XXXIII S. 220 - 523; XIX S. 528 - 772 m. wenigen s/w Abb. u. 5 Faks.-Briefen priv. HLnbde. minimale Lagerspuren. I.: Hoffmann und Hippel. / II. - IV: Der Briefwechsel mit Ausnahme der Briefe an Hippel. Berlin, Paetel 1912. unknown
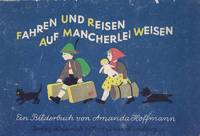
ref. 66517Hamburg Heinrich Ellermann 1947. . Bilderwelt 2018. - Bis auf die Titelseite textloses Kleinkinder-Bilderbuch das in stilisierten Formen in Profilansicht mit kräftigen Farben auf bräunlichem u. grauen Grund: Fahrgäste u. Reisende mit charakteristischen Fortbewegungsmitteln zeigt: Omnibus Straßenbahn Feuerwehr-Auto Lastwagen Pferdekutsche Personenauto Eisenbahn Dampfschiff Segelschiff Pferdeschlitten Kinder-Rodelschlitten einen Mann auf Skiern u. ein Mädchen mit Schlittschuhen Eselkarren Motorrad Tretroller Fahrrad u. Kleinkinderrad. - Einband beschabt; Spiegel sprenkelfleckig sonst innen gut Hamburg, Heinrich Ellermann, (1947). unknown
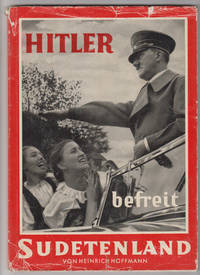
ref. 1006-18Bln. Zeitgeschichte-Vlg. 1938. 1.-50. Tsd. 4°. 30 Bll. 64 Taf. m. photogr. Abb. OKart m. OU. dieser randrissig. Bln., Zeitgeschichte-Vlg. (1938). unknown
ref. 2300-21Bln. "Zeitgeschichte" Vlg. 121.-130. Tsd gr.-8°. XIV 96 S. OKart. ohne OU. Bln., "Zeitgeschichte" Vlg. unknown
ref. 71371:3Leipzig Hirschfeld 1907. VI 294 S. gr.okt. HLn. bestoßen NaT. anfängl. st. Anstr. . -- Dissertation Kiel. - Besitzvermerk von Gerhard Kessler und beiliegend mehrere handschriftliche Notizen. -- Die ersten Geldwerttheorien. Die Vorherrschaft merkantilistischer Ideen und ihre Bekämpfung; Die Geldwerttheorie und ihre Gegner. Der Kampf für und wider das Currencyprinzip. Die australisch-kalifornischen Goldentdeckungen und die Geldwerttheorie. Der Streit um die vertragsmäßige Doppelwährung und die Entwicklung der Geldwerttheorie. Die neuesten Ansichten. Leipzig, Hirschfeld, 1907. unknown
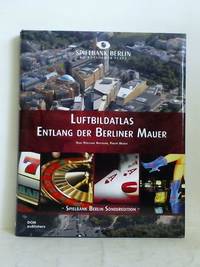
ref. 5L2067DOM Publishers Berlin 2009. 192 Seiten mit zahlreichen meist ganzseitigen Abbildungen sowie 1 CD-ROM Pappband mit Schutzumschlag quart Schutzumschlag mit kleinem Einschnitt. - sonst gutes Exemplar / Spielbank Berlin Sonderedition - unknown
ref. 2c15299Schmidt & Spring Verlag Stuttgart 1878. 572 Seiten mit 28 blattgroßen Illustrationen als kolorierte Lithographie im Tondruck oder Stahlstich neuer Halbleineneinband unter Verwendung des Originaleinbandes Exlibris/Einband etwas unsachgemäß eingehängt. - sonst sehr sauberes Exemplar - unknown
ref. 1414-05Wien Wolf 1920. gr.-8°. 166 1 S. Mit 24 farb. Lithogr. v. E. Gaertner. OHLdr. m. reicher Goldprägung. Rückenkanten leicht berieb. Eines v. 1500 num. Expl. Wien, Wolf (1920). unknown
1965ref. 17504AB1965. Hamburg Gala 1965. 23 : 14 cm. 334 Seiten 3 Blatt. Original Halblederband in Papp-Schuber. Faksimileausgabe des ersten wortgetreuen Nachdrucks 1910 der im Jahr 1815 bei Kühn in Posen erschienen Erstausgabe. unknown
1950ref. EC335811950 Paris, Lechevalier, 1950 : in-8, relié édition originale, 486 pp., 304 figs (numérotés 1-225 + figures lettrés), demi-toile grenée brune à coins, dos lisse avec titrage doré, 1° plat de couverture conservé. Très bon état.
ref. 011264Bln. Brandus. o. J. . Hardcover --- 4. Nibelungendruck 24 Tafeln mit Seidenhemdchen Druck auf Japanbütten von Julius Klinkhardt Handeinband von H. Fikentscher Nr. 123 von gesamt 205 Exemplaren In-12 Oldr.-Bd. Rücken ausgebleicht sonst schönes Exempl. Bln. Brandus. o. J. hardcover
ref. JUDA1923New York Atheneum 1962. 8°. 2415 S. OHalbleinenbd. m. goldgepr. Rü.titel farb. illustr. OUmschlag u. rot. Kopfschnitt. Umschlag randrissig stockfl. u. angestaubt Schnitt stockfl. Anmerk. des Vorbesitzers auf Schmutztit. Bleistift. - Mit eh. Widmung des Verfassers auf Schmutztitel u. einer Photokopie einer weiteren Widm. des Verf. in Beilage. New York, Atheneum 1962. unknown
1704ref. 9403DB1704. Halle Saale Henckel 1704. 45 S. 1 Bl. Geheftet. Mit Holzschnitt-Vignette. Papier stellenweise stärker fleckig und durchgehend gebräunt sonst ein sehr gut erhaltenes Exemplar. unknown
1981ref. 100266HBWien:, Edition Tusch, 1981. 321 Seiten, 1 Bl., OLnbd., OU., 29 x 27,5 cm.
1983ref. 1319845Hamburg, Hoffmann und Campe, 1983. 28, 532 S. OLwd m. OUmschl.
ref. 2191862Contentum Ltd. Loose sheet. New. High-quality art print based on an original work from the Rijksmuseum. Created in the 18th century 1740. Professionally printed on premium fine-art paper Museum Etching museum quality in size A3. The artwork is printed with a white border museum-style presentation. Contentum Ltd. unknown
ref. DADAX1107576407Cambridge University Press 2015-11-26. Reprint. paperback. New. 5.99x0.65x9.02. Buy with confidence. Excellent Customer Service & Return policy. Cambridge University Press paperback
ref. 1717590Contentum Ltd. Loose sheet. New. High-quality art print based on an original work from the Rijksmuseum. Created in the 19th century 1843. Professionally printed on premium fine-art paper Museum Etching museum quality in size A3. The artwork is printed with a white border museum-style presentation. Contentum Ltd. unknown
ref. 3564761Contentum Ltd. Loose sheet. New. High-quality art print based on an original work from the Rijksmuseum. Created in the 18th century 1775. Professionally printed on premium fine-art paper Museum Etching museum quality in size A3. The artwork is printed with a white border museum-style presentation. Contentum Ltd. unknown
ref. 3599693Contentum Ltd. Loose sheet. New. High-quality art print based on an original work from the Rijksmuseum. Created in the 17th century 1638. Professionally printed on premium fine-art paper Museum Etching museum quality in size A3. The artwork is printed with a white border museum-style presentation. Contentum Ltd. unknown
ref. 1333437Contentum Ltd. Loose sheet. New. High-quality art print based on an original work from the Rijksmuseum. Created in the 19th century 1832. Professionally printed on premium fine-art paper Museum Etching museum quality in size A3. The artwork is printed with a white border museum-style presentation. Contentum Ltd. unknown
ref. 3609320Contentum Ltd. Loose sheet. New. High-quality art print based on an original work from the Rijksmuseum. Created in the 19th century 1850. Professionally printed on premium fine-art paper Museum Etching museum quality in size A3. The artwork is printed with a white border museum-style presentation. Contentum Ltd. unknown
2016ref. BN35614Haufe Lexware 2016. Auflage: 14. Auflage 2016. Softcover. 164 x 68 x 226 cm. Optimale Praxisorientierung mit vielen Beispielen verständlicher Darstellung einfacher Handhabung und hoher Aktualität: Dafür steht der Haufe IFRS-Kommentar der unter IFRS Anwendern am häufigsten genutzte Kommentar Studie von ForschungsWerk. Dr. Norbert Lüdenbach Prof. Dr. Wolf-Dieter Hoffmann und Dr. Jens Freiberg kommentieren verständlich alle Standards Interpretationen und Entwürfe.Praxisorientierte Kommentierung - Praxiskommentierung aller bis zum 01.01.2016 vom IASB neu herausgegebenen oder revidierten Standards Interpretationen und EntwürfeKlare themenbezogene Gliederung aus dem Blickwinkel der nationalen RechnungslegungPraxisbeispiele und BuchungssätzeMit Spezial-Themen wie z. B. branchenspezifische Vorschriften VersicherungsverträgeLandwirtschaft Exploration und Evaluierung von mineralischen VorkommenVernetzung der Themen durch Verweise innerhalb der und zwischen den einzelnen Kommentierungen - Zeitsparende Checkliste IFRS-AbschlussangabenUmfassende Checkliste zu den Abschlussangaben nach IFRS erstellt von der BDO AG WirtschaftsprüfungsgesellschaftZum Ausdrucken Abspeichern und Bearbeiten direkt aus der zugehörigen Online-Version des Haufe IFRS-Kommentars heraus Aktuelle RechtsquellenAlle von der EU anerkannten Standards IFRS/IAS und Interpretationen IFRIC/SIC sowie das Rahmenkonzept in der deutschen Übersetzung - Verständliche Darstellung - Garantiert durch das Top-Autorenteam Dr. Norbert Lüdenbach Prof. Dr. Wolf-Dieter Hoffmann und Dr. Jens FreibergUnterstützung bei Ihrer Recherche durch die Übersichten »Zuordnung der Standards zu den Paragrafen« und »Zuordnung der Paragrafen zu den Standards«Anwendungsübersicht IFRS - Inklusive aktueller Online-VersionKompletter BuchinhaltDirekt einsetzbare professionelle Checkliste zu den Abschlussangaben nach IFRSOrtsunabhängiger Zugang mit persönlichem LoginMöglichkeit an Online-Seminaren von Herrn Dr. Freiberg teilzunehmenKomfortable Funktionen wie Suche Speichern Drucken als E-Mail versenden oder Ablegen in einer SammelmappeIntelligente Verlinkung von Kommentierungen und Standards/InterpretationenAlle von der EU anerkannten Standards und Interpretationen in deutscher ÜbersetzungRegelmäßige Aktualisierung - Besonderer Service für Käufer des gebundenen IFRS-Kommentar - Zugang zu Online-Seminaren von H. Dr. Freiberg zu aktuellen Themen wie z. B. Leasing nach IFRS 16" oder DPR-Prüfungsschwerpunkte"Online-Version mit Checkliste IFRS-Abschlussangaben" Normen des IASB und komfortabler Suchfunktion um schnell zur Lösung zu gelangeneBook-Version des Kommentars als ePub- oder PDF-Datei für drei Datenträger Vorwort zur 14. Auflage - Dr. Norbert Lüdenbach Wirtschaftsprüfer und Steuerberater Certified Public Accountant und IAS-Experste bei der BDO Deutsche Warentreuhand AG. Dr. Jens Freiberg ist Wirtschaftsprüfer IFRS-Spezialist und Leiter der Zentralabteilung Rechnungslegung bei der BDO AG Wirtschaftsprüfungsgesellschaft in Düsseldorf. Inhalt: Vorwort zur 14. Auflage Nutzungstipps Autoren des Haufe IFRS-Kommentars Zuordnung der Standards zu den Paragrafen Zuordnung der Paragrafen zu den Standards Anwendungsbersicht IFRS A Grundlagen der Rechnungslegung § 1 Rahmenkonzept § 2 Darstellung des Abschlusses § 3 Kapitalflussrechnung § 4 Ereignisse nach dem Bilanzstichtag § 5 Anhang § 6 Erstmalige Anwendung § 7 IFRS-Rechnungslegung nach deutschem Recht B Bewertungsmethoden § 8a Bewertungen zum beizulegenden Zeitwert § 9 Finanzierung der Anschaffung oder Herstellung § 10 Planmäßige Abschreibungen § 11 Außerplanmäßige Abschreibungen Wertaufholung § 12 Öffentliche Zuwendungen C Bilanzierung der Aktiva § 13 Immaterielle Vermögenswerte des Anlagevermögens § 14 Sachanlagen § 15 Leasing Änderung des Geschäftsmodells nach IFRS 9 Eine Umklassifizierung eines finanziellen Vermögenswerts innerhalb der Bewertungskategorien des IFRS 9 setzt eine Änderung des Geschäftsmodells der subjektiven Klassifizierungsbedingung voraus IFRS 9.4.4.1. Der tatsächliche Eintritt einer solchen Änderung ist nach Auffassung des IASB sehr selten und muss - durch das senior management als Ergebnis externer oder interner Änderungen festgelegt werden - signifikant sein für die operative Tätigkeit des Bilanzierenden und - nachweisbar sein gegenüber externen Parteien IFRS 9.B4.4.1. Abzustellen ist nach IFRS 9.B4.4.1 auf eine Entscheidung des senior management nicht des für die Bestimmung des Geschäftsmodells heranzuziehenden key management personnel" i. S. v. IAS 24 Rz 154. Es bedarf daher keiner Übereinstimmung der Management-Ebenen die Umklassifizierung ist von einer höheren Ebene auszulösen. Reihe/Serie Haufe Fachbuch Sprache deutsch Einbandart gebunden Wirtschaft Betriebswirtschaft Management Rechnungswesen Bilanzen Accounting IAS IFRS International Financial Reporting Standards Kommentar Kommentare Rechnungswesen ISBN-10 3-648-08433-X 364808433X ISBN-13 978-3-648-08433-5 9783648084335 BWL Wirtschaft Betriebswirtschaft Management Rechnungswesen Bilanzen Accounting IAS IFRS International Financial Reporting Standards Kommentar Kommentare Rechnungswesen ISBN-10 3-648-08433-X 364808433X ISBN-13 978-3-648-08433-5 9783648084335 Optimale Praxisorientierung mit vielen Beispielen verständlicher Darstellung einfacher Handhabung und hoher Aktualität: Dafür steht der Haufe IFRS-Kommentar der unter IFRS Anwendern am häufigsten genutzte Kommentar Studie von ForschungsWerk. Dr. Norbert Lüdenbach Prof. Dr. Wolf-Dieter Hoffmann und Dr. Jens Freiberg kommentieren verständlich alle Standards Interpretationen und Entwürfe.Praxisorientierte Kommentierung - Praxiskommentierung aller bis zum 01.01.2016 vom IASB neu herausgegebenen oder revidierten Standards Interpretationen und EntwürfeKlare themenbezogene Gliederung aus dem Blickwinkel der nationalen RechnungslegungPraxisbeispiele und BuchungssätzeMit Spezial-Themen wie z. B. branchenspezifische Vorschriften VersicherungsverträgeLandwirtschaft Exploration und Evaluierung von mineralischen VorkommenVernetzung der Themen durch Verweise innerhalb der und zwischen den einzelnen Kommentierungen - Zeitsparende Checkliste IFRS-AbschlussangabenUmfassende Checkliste zu den Abschlussangaben nach IFRS erstellt von der BDO AG WirtschaftsprüfungsgesellschaftZum Ausdrucken Abspeichern und Bearbeiten direkt aus der zugehörigen Online-Version des Haufe IFRS-Kommentars heraus Aktuelle RechtsquellenAlle von der EU anerkannten Standards IFRS/IAS und Interpretationen IFRIC/SIC sowie das Rahmenkonzept in der deutschen Übersetzung - Verständliche Darstellung - Garantiert durch das Top-Autorenteam Dr. Norbert Lüdenbach Prof. Dr. Wolf-Dieter Hoffmann und Dr. Jens FreibergUnterstützung bei Ihrer Recherche durch die Übersichten »Zuordnung der Standards zu den Paragrafen« und »Zuordnung der Paragrafen zu den Standards«Anwendungsübersicht IFRS - Inklusive aktueller Online-VersionKompletter BuchinhaltDirekt einsetzbare professionelle Checkliste zu den Abschlussangaben nach IFRSOrtsunabhängiger Zugang mit persönlichem LoginMöglichkeit an Online-Seminaren von Herrn Dr. Freiberg teilzunehmenKomfortable Funktionen wie Suche Speichern Drucken als E-Mail versenden oder Ablegen in einer SammelmappeIntelligente Verlinkung von Kommentierungen und Standards/InterpretationenAlle von der EU anerkannten Standards und Interpretationen in deutscher ÜbersetzungRegelmäßige Aktualisierung - Besonderer Service für Käufer des gebundenen IFRS-Kommentar - Zugang zu Online-Seminaren von H. Dr. Freiberg zu aktuellen Themen wie z. B. Leasing nach IFRS 16" oder DPR-Prüfungsschwerpunkte"Online-Version mit Checkliste IFRS-Abschlussangaben" Normen des IASB und komfortabler Suchfunktion um schnell zur Lösung zu gelangeneBook-Version des Kommentars als ePub- oder PDF-Datei für drei Datenträger Vorwort zur 14. Auflage - Dr. Norbert Lüdenbach Wirtschaftsprüfer und Steuerberater Certified Public Accountant und IAS-Experste bei der BDO Deutsche Warentreuhand AG. Dr. Jens Freiberg ist Wirtschaftsprüfer IFRS-Spezialist und Leiter der Zentralabteilung Rechnungslegung bei der BDO AG Wirtschaftsprüfungsgesellschaft in Düsseldorf. Inhalt: Vorwort zur 14. Auflage Nutzungstipps Autoren des Haufe IFRS-Kommentars Zuordnung der Standards zu den Paragrafen Zuordnung der Paragrafen zu den Standards Anwendungsbersicht IFRS A Grundlagen der Rechnungslegung § 1 Rahmenkonzept § 2 Darstellung des Abschlusses § 3 Kapitalflussrechnung § 4 Ereignisse nach dem Bilanzstichtag § 5 Anhang § 6 Erstmalige Anwendung § 7 IFRS-Rechnungslegung nach deutschem Recht B Bewertungsmethoden § 8a Bewertungen zum beizulegenden Zeitwert § 9 Finanzierung der Anschaffung oder Herstellung § 10 Planmäßige Abschreibungen § 11 Außerplanmäßige Abschreibungen Wertaufholung § 12 Öffentliche Zuwendungen C Bilanzierung der Aktiva § 13 Immaterielle Vermögenswerte des Anlagevermögens § 14 Sachanlagen § 15 Leasing Änderung des Geschäftsmodells nach IFRS 9 Eine Umklassifizierung eines finanziellen Vermögenswerts innerhalb der Bewertungskategorien des IFRS 9 setzt eine Änderung des Geschäftsmodells der subjektiven Klassifizierungsbedingung voraus IFRS 9.4.4.1. Der tatsächliche Eintritt einer solchen Änderung ist nach Auffassung des IASB sehr selten und muss - durch das senior management als Ergebnis externer oder interner Änderungen festgelegt werden - signifikant sein für die operative Tätigkeit des Bilanzierenden und - nachweisbar sein gegenüber externen Parteien IFRS 9.B4.4.1. Abzustellen ist nach IFRS 9.B4.4.1 auf eine Entscheidung des senior management nicht des für die Bestimmung des Geschäftsmodells heranzuziehenden key management personnel" i. S. v. IAS 24 Rz 154. Es bedarf daher keiner Übereinstimmung der Management-Ebenen die Umklassifizierung ist von einer höheren Ebene auszulösen. Reihe/Serie Haufe Fachbuch Sprache deutsch Einbandart gebunden Haufe Lexware paperback
ref. ria9783731500032_inpPaperback. New. New Book; Fast Shipping from UK; Not signed; Not First Edition; This book studies air cargo capacity control problems. The focus is on analyzing decision models with intuitive optimal decisions as well as on developing efficient heuristics and bounds. Three different models are studied: First a mod paperback
ref. ria9783958260627_inpPaperback. New. New Book; Fast Shipping from UK; Not signed; Not First Edition; Der Anteil älterer und alter Menschen an der Gesamtbevölkerung steigt kontinuierlich an. Diese Entwicklung wird sich auch in den kommenden Jahren fortsetzen. So werden 2050 rund 40 % der deutschen Bevölkerung 60 Jahre oder älter sein. D paperback